
Cuprins
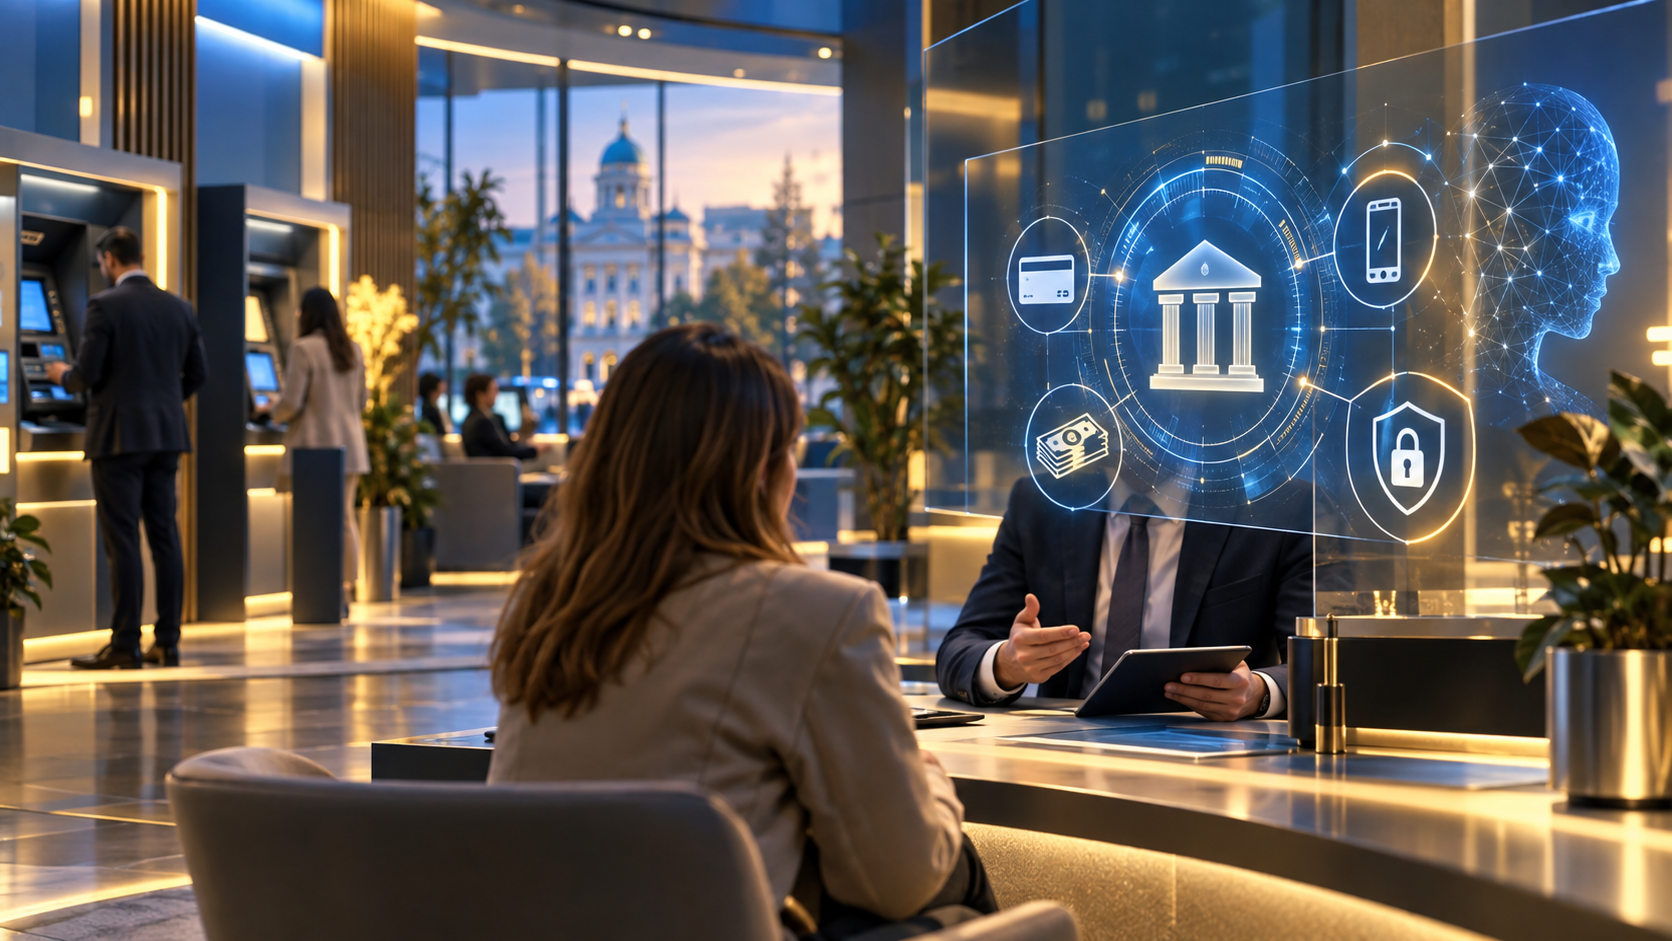
Banca viitorului nu va fi, cel mai probabil, o aplicație fără oameni și nici un ghișeu neschimbat. Direcția indicată de industria plăților este una mixtă: mai multă automatizare pentru operațiunile repetitive, consiliere umană pentru deciziile importante și mai multe opțiuni prin care clientul își poate alege canalul de interacțiune.
Declarațiile recente despre rolul inteligenței artificiale, al euro digital și al plăților cu cardul trebuie citite din această perspectivă. Tehnologia poate reduce timpul necesar pentru verificări, poate semnala fraudele mai repede și poate simplifica o cerere de credit sau o actualizare de date. Dar nu poate transforma automat o recomandare financiară într-una potrivită pentru fiecare persoană. Pentru clienți, miza nu este doar cât de repede se rezolvă o operațiune, ci cât de clar înțeleg costurile, riscurile și alternativele.
Unde poate ajuta AI-ul în activitatea bancară
În primă fază, inteligența artificială este utilă mai ales în zonele în care există multe date și reguli repetabile. Un sistem poate verifica documente, poate grupa solicitări, poate detecta tipare neobișnuite într-o tranzacție sau poate ajuta serviciul de relații cu clienții să ofere un răspuns inițial mai rapid. Aceste utilizări nu înseamnă că un algoritm ar trebui să decidă singur asupra unei situații sensibile. Pentru produse complexe, o explicație ușor de înțeles și posibilitatea de a discuta cu un angajat rămân esențiale.
O schimbare bine făcută ar trebui să fie vizibilă prin mai puține drumuri inutile, notificări mai clare și rezolvarea rapidă a problemelor simple. În schimb, dacă un client nu poate contesta o decizie automată, nu poate corecta o eroare sau nu poate găsi o persoană care să explice un refuz, digitalizarea devine o barieră. Băncile au nevoie de proceduri transparente pentru aceste situații, nu doar de interfețe mai moderne.
De ce angajații nu dispar din ecuație
Rolul oamenilor se poate schimba. Personalul poate fi mai puțin solicitat pentru operațiuni de rutină și mai important pentru prevenirea fraudelor, consiliere, cazuri cu documente neobișnuite și sprijin pentru clienții care nu folosesc frecvent servicii digitale. Într-un moment în care tentativele de phishing și apelurile false devin mai convingătoare, contactul cu un specialist poate preveni pierderi reale.
Există și o problemă de incluziune. Nu toți clienții au același acces la smartphone, internet stabil sau competențe digitale. O bancă responsabilă are nevoie de alternative funcționale, de la asistență telefonică până la puncte fizice unde se pot rezolva situațiile importante. Modernizarea nu trebuie să însemne transferarea tuturor sarcinilor administrative către client.
Euro digital, carduri și numerar: mai degrabă coexistare
Discuția despre euro digital este adesea redusă la ideea că ar înlocui banii cash. În realitate, orice proiect de monedă digitală a băncii centrale ar avea reguli, etape și garanții care trebuie explicate public înainte de aplicare. Pentru utilizatorul obișnuit, întrebările relevante sunt practice: cine procesează plata, ce date sunt folosite, ce se întâmplă dacă telefonul nu funcționează și cum sunt protejate fondurile.
Cardurile, transferurile instant și numerarul răspund unor nevoi diferite. Plata cu cardul este comodă pentru cumpărături rapide; transferul poate fi potrivit pentru sume sau facturi; numerarul rămâne o opțiune importantă pentru controlul direct al cheltuielilor și pentru situațiile în care infrastructura digitală nu este disponibilă. Nu există un singur instrument optim în orice context.
Ce ar trebui să urmărească un client
- comisioanele și condițiile complete înainte de activarea unui produs digital;
- posibilitatea de a vorbi cu un angajat pentru o decizie financiară importantă;
- setările de securitate: alerte, limite de tranzacționare și blocarea rapidă a cardului;
- modul în care banca explică folosirea datelor și contestarea unei decizii automate;
- canalele alternative disponibile dacă aplicația sau serviciul online nu funcționează.
Prudența rămâne cea mai bună regulă: nicio bancă serioasă nu solicită prin telefon codul PIN, parolele sau codurile de autorizare primite prin SMS. Un serviciu automatizat poate fi util, dar nu justifică oferirea de date sensibile unei persoane care sună neașteptat. Când există dubii, clientul trebuie să închidă apelul și să contacteze banca prin numărul oficial.
Ce urmează
În următorii ani, diferența dintre bănci se va vedea nu doar în aplicații, ci în calitatea combinației dintre tehnologie, securitate și relația cu clientul. Instituțiile care automatizează fără explicații riscă să piardă încrederea. Cele care folosesc AI-ul pentru a scurta procesele, păstrând controlul uman pentru situațiile sensibile, pot oferi o experiență mai sigură și mai clară.
Citește și: Cum verifici rapid o informație online înainte să o distribui și ce înseamnă un site de știri curat pentru cititori.
Notă editorială: articol redactat ca sinteză originală pe baza informațiilor publice monitorizate. Sursa informativă: Economica.net, pe baza declarațiilor publice ale reprezentantului Mastercard pentru România și Croația, 20 septembrie 2026. Imagine generată cu AI pentru ZIARU.RO, utilizată exclusiv ca ilustrație editorială simbolică.